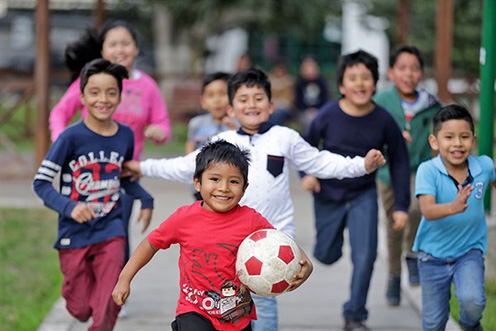
Los niños y niñas pueden resultar excelentes potenciadores de preocupación para planificar ante situaciones de riesgo de desastres sobre todo a nivel del hogar.
La niña de moños a lo pilimili que en la cola del súper le pide insistentemente a su papá que incluya en las compras galletas, caramelos y chocolates en barra, no debe tener más de 10 años. Lo que en principio podría "leerse" como un amago de pataleta, es en realidad un responsable pedido que tiene que ver con la preparación ante riesgos de desastres.
-¿Ya no tenemos lista, acaso, la mochila de emergencia?- pregunta el padre.
Es la oportunidad, a sabiendas de que la fila la escucha, para que la niña presuma. Y lo hace: le aclara a papá en voz alta que lo que pide es para la caja de reserva, el segundo elemento del kit de emergencia o combo de supervivencia que el Instituto Nacional de Defensa Civil - INDECI promueve tengamos listos en casa para eventuales desastres mayores como terremotos.
Los niños y niñas pueden resultar excelentes potenciadores de preocupación para planificar ante situaciones de riesgo de desastres sobre todo a nivel del hogar. Sus voces siendo de menores no son voces menores: saquemos cuentas de sólo la multiplicación de los mensajes que pueden hacer, entre los mayores cercanos, buena parte de los seis millones 922 mil 109 niñas y niños de hasta 11 años de edad que viven en el país.
En la gestión de riesgos de desastres, “los niños resultan ser pieza fundamental dado que tienen mayor acceso a la información, información adquirida en las escuelas, desarrollando una mejor cultura de prevención; así también, teniendo en cuenta su desarrollo evolutivo tienden a seguir mejor instrucciones ajustándose a las reglas y lineamientos sociales impartidos; por otro lado, los niños aprenden más rápido que los adultos”, me dice Marilyn Carmen Sarango, psicoterapeuta de la Unidad de Protección Especial- Piura. ¡Buena, churres!
La labor didáctica multiplicadora de los infantes es valiosa en las campañas de prevención y preparación ante riesgos como en otros temas. He visto innumerables veces a un o una menor corrigiendo a un adulto, por ejemplo, en el destino que debe darle a un residuo sólido: al basurero y nunca sobre las calzadas o veredas. Hace casi un año de visita yo en una de las sedes de la universidad para la que trabajo, en Lima, un niño de unos 08 años me sorprendió con una lección de 30 segundos sobre los colores de contenedores de desperdicios y las tipologías de residuos esperados por cada cual, cuando frente a cinco opciones trataba de deshacerme de un envase vacío de plástico.
Pero las voces de los niños y niñas pueden y deben escucharse antes, durante y después de instauradas campañas de responsabilidad social y cívica. Es difícil en una sociedad adultocentrista, pero ya hay iniciativas interesantes en el Perú para hacerlos verdaderos protagonistas desde la gestión de riesgos de desastres, que se dan sobre todo desde los entes integrantes del Sistema Nacional de Gestión del Riesgo de Desastres – SINAGERD y en lo que colaboran fundaciones, ONG y academia. Y claro, se saluda; y se apoya.
---------
Doctor en Comunicaciones,
Colaborador y articulista
Esta semana, el ejecutivo presentó una nueva propuesta de reforma del sistema de pensiones, sumándose a las dos propuestas en el Congreso: una de la Comisión de Trabajo liderada por la congresista Ingrid Bazán y otra de la Comisión de Economía encabezada por la congresista Rosangella Barbarán.
La primera propuesta de la congresista Bazán se centra en la inclusión a través de tres pilares: no contributivo universal, contributivo y complementario. Por otro lado, la segunda propuesta de la congresista Barbarán busca modificar los sistemas público y privado de pensiones, introducir aportes complementarios y establecer un fondo de cobertura para garantizar una pensión mínima a los afiliados.
La tercera propuesta, que es la del ejecutivo amparándose en un criterio técnico económico, con los sustentos jurídicos como los pronunciamientos del Tribunal Constitucional en sus 114 páginas que contiene el proyecto de ley. Considerando que el MEF, es la entidad más preparada para evaluar costos a largo plazo y la única con capacidad de iniciativa de gasto, su propuesta debería ser la más imparcial y no influenciada por sesgos políticos que pueden desequilibrar las finanzas públicas.
Así en un reciente libro del 2019 titulado "Diagnóstico del Sistema de Pensiones Peruano y Avenidas de Reforma," respaldado por el BID, destaca los desafíos principales del sistema de pensiones: abordar el sistema en su totalidad, aumentar la cobertura, mantener el equilibrio entre contribuciones y beneficios, reducir la desigualdad, proporcionar subsidios adecuados y sostenibles, y ofrecer una cobertura efectiva para riesgos como muerte, longevidad y fluctuaciones en las tasas; considero precisamente, que ésta es la línea, pro-puesta por el ejecutivo y que parece dirigirse a estos objetivos, promoviendo una visión responsable hacia las finanzas públicas.
A manera de resumen, la propuesta legislativa del ejecutivo para la reforma de pensiones se basa en 4 pilares esenciales:
PRIMERO.- Pilar No Contributivo: Garantiza una pensión asistencial financiada por el Tesoro Público a personas en situación de pobreza o vulnerabilidad. El monto propuesto es como mínimo el 25 % de la pensión máxima del sistema.
SEGUNDO.- Pilar Semicontributivo: Ofrece una garantía estatal para asegurar el pago de una pensión mínima o proporcional a aquellos que han aportado cierta cantidad durante su vida laboral pero no han completado los recursos necesarios para su pensión.
TERCERO.- Pilar Contributivo: Este es el pilar principal del sistema de pensiones, donde las personas deben ahorrar una parte de sus ingresos durante su vida laboral para financiar su retiro. La propuesta busca que las personas se afilien de manera obligatoria a partir de los 18 años y realicen aportaciones al régimen elegido.
CUARTO.- Pilar Voluntario: Este pilar es complementario y permite a los afiliados completar sus aportes para acceder a prestaciones del pilar semicontributivo o mejorar la pensión del pilar contributivo mediante ahorro voluntario. Se financia con asignaciones públicas o privadas y aportes voluntarios realizados por los afiliados al SNP o SPP. Los aportes voluntarios pueden ser con o sin fines previsionales, brindando flexibilidad a los afiliados.
Estos pilares buscan abordar la cobertura y la sostenibilidad del sistema de pensiones.
Asimismo, este proyecto de ley, señala con respecto a otros temas como:
Trabajadores Independientes:
Todos los ciudadanos peruanos mayores de 18 años se afiliarán al sistema. Estos trabajadores independientes deben aportar al SNP o SPP, igualando derechos y obligaciones con los trabajadores dependientes. Las tasas de aporte se aplican sobre los ingresos, con una base máxima del 50 % de la UIT vigente; es decir no pasaran del monto de S/ 2475.00 al mes del total de recibos emitidos. Las entidades públicas y privadas que contraten a independientes retendrán los aportes al momento de pago en la tasa que corresponda a cada sistema público o privado.
Edad para Acceso a la Pensión:
La edad de jubilación se establece en 65 años para hombres y mujeres. Asimismo, la pensión adelantada, la edad de acceso es a partir de los 55 años.
Libre Traslado entre SNP y SPP:
Las personas afiliadas al SNP pueden trasladarse al SPP en cualquier momento. También pueden trasladarse del SPP al SNP si transfieren el 100 % de sus aportes con fines previsionales.
En los próximos días, estas tres propuestas serán objeto de análisis para su aprobación final en el Pleno del Congreso, resaltando las notables diferencias en sus enfoques y esperando que nuestros representantes en el Congreso se comporten como líderes visionarios y opten por la opción más respaldada por datos técnicos en lugar de ceder a propuestas que podrían afectar a las generaciones venideras.
--------------------
(*) Abogado