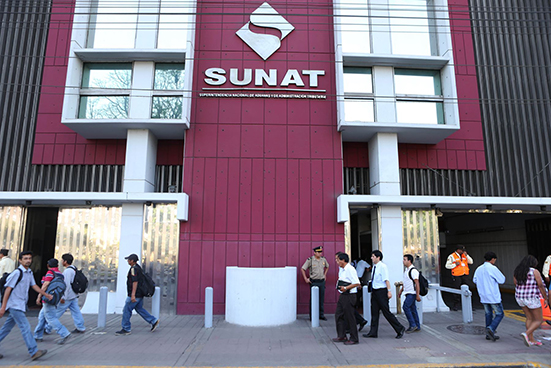
Estimados lectores, en esta nueva edición, me complace compartir con ustedes un tema que es materia de continuas consultas en nuestro estudio, me refiero a si las deudas tributarias tienen un tiempo de duración o dicho de otro modo, si pese a no haber pagado mi deuda, en algún momento la Administración Tributaria (la SUNAT o el SATCH), podría ya no cobrarme porque pasó mucho tiempo. A continuación, compartiremos algunas pinceladas sobre este tema tan importante como es la prescripción tributaria.
Pues bien, la prescripción tributaria, es una institución jurídica, en virtud del cual, el transcurso de un determinado plazo, habilita la posibilidad de que se extinga el derecho de acción que puede tener la Administración Tributaria y el propio contribuyente, respecto de las facultades a las que nos referimos en el párrafo siguiente. Esta institución viene a ser una suerte de sanción frente a la pasividad en el ejercicio de las facultades que tiene principalmente el órgano encargado de la administración de nuestros tributos.
Así pues, de acuerdo al Código Tributario, la Administración Tributaria tiene un plazo para determinar la obligación, para exigir el pago y para aplicar sanciones. Del mismo modo también existe un plazo para que el contribuyente solicite la devolución o compensación de pagos indebidos. El plazo general, salvo excepciones, es de 4 años.
Nos centraremos en la facultad para exigir el pago de la deuda tributaria, la cual se encuentra compuesta por el tributo o la multa y sus respectivos intereses moratorios de corresponder, siendo la Administración Tributaria de ejercer la acción de cobro.
Ocurre con mucha frecuencia que ciudadanos con deudas tributarias, por diversos motivos, no pueden pagar las mismas. Frente a una deuda impaga debemos tener en cuenta que conforme pasa el tiempo la deuda genera intereses moratorios incrementándose significativamente; mientras que por su parte la Administración Tributaria va ejerciendo sus acciones de cobranza para asegurar el pago de la deuda, acciones que van desde un requerimiento de pago, hasta una medida de embargo o incluso el remate de los bienes de su propiedad.
En términos sencillos, la Administración Tributaria tiene la facultad para lograr la recaudación a través de la cobranza coactiva; sin embargo, la misma norma permite que a través de la prescripción se extinga esta facultad y con ello no exista obligación de pago.
En términos prácticos, este 2023, de no haber mediado actos de interrupción y/o suspensión hubieran prescrito las deudas tributarias del periodo enero a noviembre del 2018, sin embargo, que no nos cause sorpresa si estamos a punto de celebrar la cena navideña del 2023 y nos llega notificación vinculada con los periodos de diciembre de 2018 o de enero a noviembre de 2019, ya que dichas notificaciones interrumpirían el plazo dejando sin efecto todo el tiempo transcurrido.
Pero no solo basta el transcurso del tiempo de la inacción para que una obligación pueda declararse como prescrita ya que de acuerdo a la norma base (el código tributario), esta debe solicitarse, de allí la importancia de que si usted presenta un caso vinculado a este tema o cree que le corresponde que su deuda se declare como prescrita, deba solicitar que su asesor tributario evalúe de manera previa y minuciosa si se cumple con los requisitos de ley y determinar de esta manera las acciones a seguir.
Hay mucha deuda tributaria respecto de la cual el Tribunal Fiscal, órgano independiente a SUNAT que resuelve en segunda instancia el procedimiento contencioso tributario, ha declarado la prescripción ordenando que se levanten las medidas de embargo que pesen sobre ella e incluso disponiendo la devolución de los importes embargados; asimismo también es verdad que la misma SUNAT declara la prescripción de sus acciones para determinar, exigir, o sancionar.
Lo dicho nos permite concluir que las deudas tributarias no son eternas, hay una figura que permite la extinción de la acción, y la importancia de efectuar adecuadamente los cálculos del plazo de prescripción, porque si por allí, alguien pretende pagar primero y luego solicitar la prescripción, deben saber que no existe devolución de dinero pagado de deuda tributaria prescrita.
Espero que les sea de utilidad la información compartida, nos encontramos en la próxima edición.
-------------------
yaninabarboza.abogada@gmail.com
945976720
Deja tu Comentario