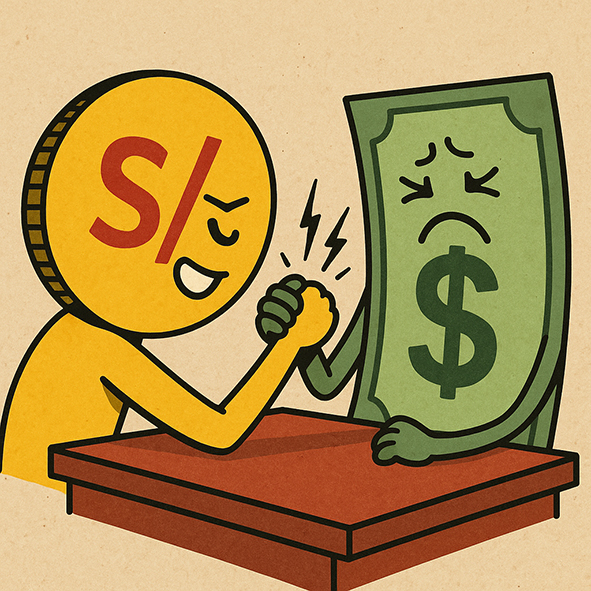
El tipo de cambio (USD/PEN) viene reportando caídas no vistas desde finales del tercer trimestre del 2020, es decir hace aproximadamente cerca de 5 años, posicionándose hasta hace unos días en S/3.53 por dólar. Así lo vienen reflejando los promedios móviles simples (Bloomberg) que muestran caídas bastantes pronunciadas del tipo de cambio, lo que supone que en los próximos meses probablemente haya una tendencia a una apreciación de la moneda local (sol peruano) frente al dólar americano, y no solo de la moneda local sino de las demás monedas nacionales de los distintos países del orbe. Sin embargo, debemos mencionar que el dólar americano es uno de los activos más inestables que existen debido a que absorbe diversos sucesos políticos, económicos y/o sociales, lo que hace imposible saber y diagnosticar su comportamiento a futuro.
El tipo de cambio tiene un impacto transcendental en las relaciones de un país con sus pares. Por ejemplo, en lo que respecta a las exportaciones, si es que se asume que existe una depreciación de la moneda local, es decir el dólar americano tiene un mayor valor que esta, a los países les conviene que haya una mayor depreciación porque genera un mayor valor en los productos que se venden en el exterior y como consecuencia una mayor entrada de divisas; y viceversa. En cambio, en lo que respecta a las importaciones, una mayor depreciación de la moneda local respecto al dólar americano desfavorece a aquellas empresas que compran productos del exterior, como por ejemplo maquinarias, porque éstas son más costosas impactando negativamente en las hojas de balance de las empresas.
Esto último puede tener un gran golpe en la economía, porque podría generar una mayor inflación. Por ejemplo, hay algunos productos agrícolas que se importan desde el exterior que sirven de insumo para productos de primera necesidad consumidos a nivel local, como por ejemplo el maíz amarillo duro dirigido al sector avícola; la soya para la producción de productos que sirven para la cocción de alimentos; o el trigo que es el insumo principal para la producción panadera. Por lo tanto, es de vital importancia hacer seguimiento continuo a este activo.
Por lo tanto, si bien existe un mercado cambiario libre y cuyo precio lo define el propio mercado, el BCRP realiza pequeñas intervenciones o ‘flotación sucia’, a través de la compra y venta en el mercado spot o la emisión de instrumentos financieros indexados al tipo de cambio.
¿Existen indicios de una apreciación futura?
Para conocer un poco más sobre su trayectoria actual, se pueden considerar algunos eventos pasados que sirven como plataforma de análisis. Por ejemplo, se observa que las monedas andinas en general vienen atravesando momentos muy buenos. Los países con mayor PBI dentro de la región Latinoamericana como Brasil, México, Argentina, Colombia, Perú y Chile, muestran desde el inicio del 2025 un fortalecimiento económico bastante considerable que generan apreciaciones continuas de sus monedas respecto al dólar americano.
Dichos países vienen siendo favorecidos por el aumento de los precios de los metales, principalmente oro y cobre que según cifras del BCRP presentan un crecimiento de 24.7 % y 7 % en lo que va del año, respectivamente; o por ejemplo el caso del precio de la soya que viene incrementándose a un ritmo de 17 % y que impacta en Brasil y Argentina, principalmente. Tal es el efecto que el real brasileño es la moneda con mayor apreciación en los últimos meses con casi 14 % (Bloomberg).
Hay varias razones que sostienen la fuerte caída del dólar americano. Una primera son los datos a junio del 2025 que viene arrojando EEUU sobre distintos sectores de la economía. Por ejemplo, el desempleo muestra una cifra superior a la tendencia por primera vez después de casi dos años, principalmente en el sector proveedores de servicios como los profesionales y empresariales, dentro del subsector salud y educación.
Esto puede dar una visión de enfriamiento de la economía, por lo que eventualmente podría verse una respuesta rápida de parte de la Reserva Federal (FED) en reducir sus tasas de interés referenciales para incentivar en el corto plazo tanto el consumo como la inversión. Sin embargo, en su último reporte muestra una abstención ante dicha política monetaria expansiva ya que analizan que el mercado laboral aún es sólido.
Todo ello, y tras las constantes movidas arancelarias de parte de EEUU y que últimamente vienen generando zozobra en los mercados de capitales, podría verse una moneda local con mayores fundamentos en la solidez, reflejado en toda Sudamérica. De tomar una decisión la FED de reducir su tasa de interés y que el BCRP aún mantenga una política más aislada de la coyuntura internacional, no nos sorprendería que pueda aún tener espacios de mayor apreciación del sol a futuro.
(*) Economista, director de la Escuela de Economía de la Universidad Católica Santo Toribio de Mogrovejo.
respuesta de Pier Paolo Marzo R el 2019-02-09.
Extraordinario. ¿Qué se podria hacer desde la polÃtica para reforzar iniciativas cómo esa, de innovar y emprender desde las mujeres pobres o vulnerables al machismo?
Deja tu Comentario