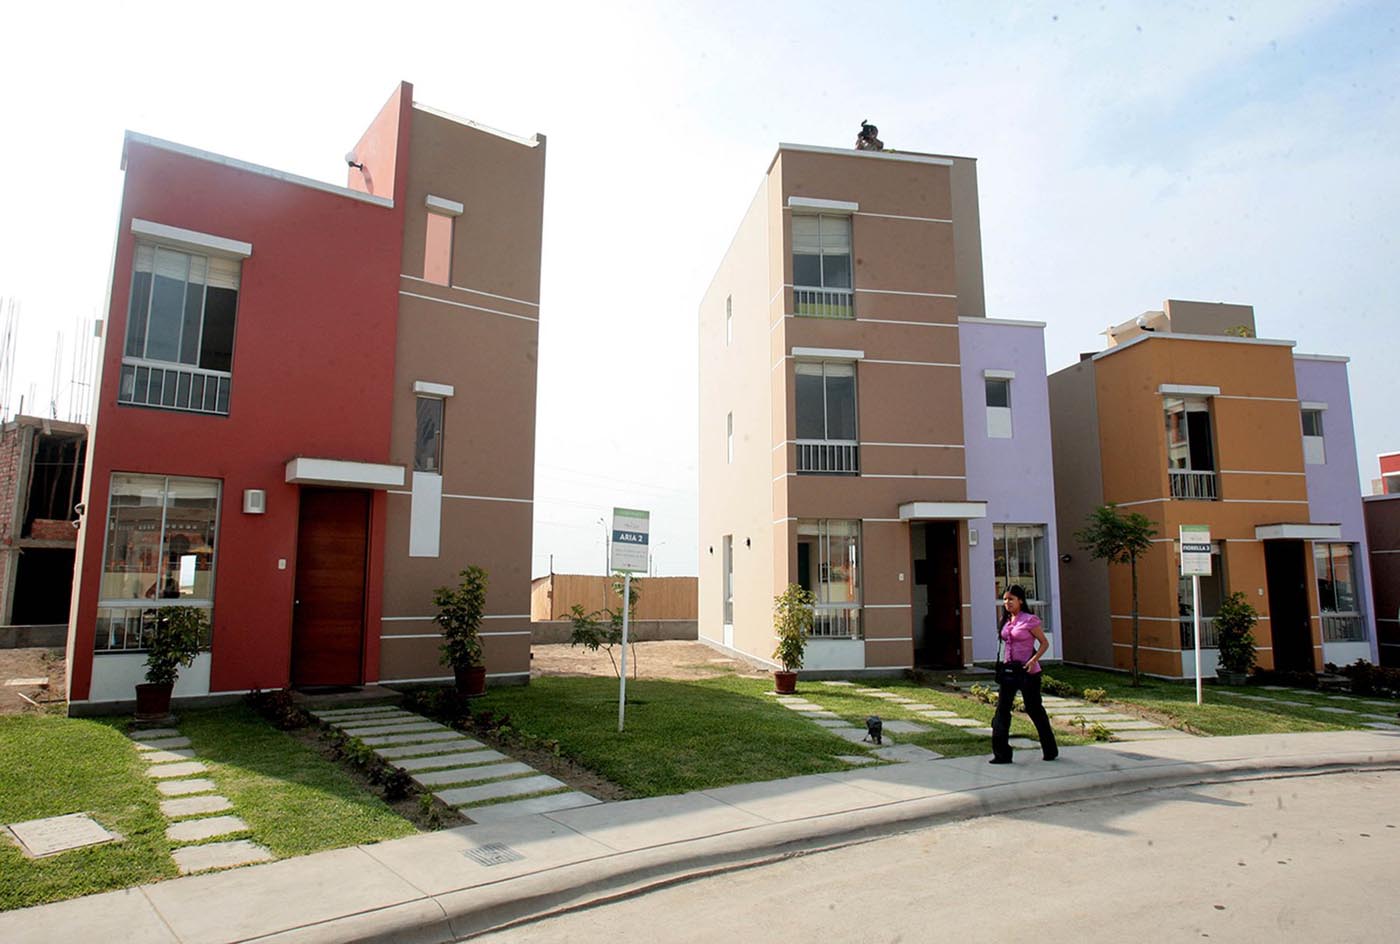
En el 2006 se inició un ciclo de auge para la industria inmobiliaria del país que se prolongó por seis años, llegando a su pico más alto en el 2012, con 6 % de crecimiento. Durante este tiempo Lambayeque fue una de las regiones más atractivas para la inversión en viviendas, sin embargo el escenario no ha reducido aún la enorme demanda de unidades habitacionales existente.
Para conocer alcances sobre el desenvolvimiento inmobiliario en Lambayeque y, en especial, en la capital del departamento, Expresión buscó la opinión técnica del economista Yefferson Llonto Caicedo, investigador del Instituto de Economía y Desarrollo – INEDES.
Explica que si bien el boom inmobiliario tuvo años de escalonado crecimiento, a partir del 2013 se inició un proceso de desaceleración que aún permanece, al punto que para este año no se proyecta ningún avance en el sector.
“El Banco Central de Reserva – BCR, emitió la semana pasada su reporte en el que señala que el sector construcción no crecerá este año, 0 %, de acuerdo a sus expectativas. Esto genera preocupación para los inversionistas privados porque no hay dinamismo. A nivel nacional, en el último año, solo hemos crecido en el consumo de cemento 1.9 %, eso quiere decir que en Lambayeque habrá decrecimiento. En consecuencia, el dinamismo del sector inmobiliario está detenido, está parado”, refiere el economista.
En Lambayeque se tiene un déficit habitacional de 52 mil 284 viviendas, concentradas el 60 % en Chiclayo, es decir 31 mil 730 casas, y el resto distribuidas entre Lambayeque y Ferreñafe.
En el caso de provincia, el 50 % de concentra en Chiclayo, la Victoria y José Leonardo Ortiz. Se trata de una carencia que afecta aproximadamente a 150 mil habitantes.
“La falta de crecimiento en el sector inmobiliario tendrá efectos directos sobre otros sectores como la industria cementera, de agregados y ferretera. El sector construcción es el que ha dinamizado la economía peruana al 6 % de crecimiento y ahora que se detiene afecta a los demás sectores. Al 2015 había una proyección de crecimiento del 2.5 %, pero ya el BCR dijo que no se dará”, detalla.
Según detalla Llonto Caicedo, existen tres factores determinantes que originan el estancamiento del sector inmobiliario y de la construcción.
El primer condicionante es la capacidad de pago de los potenciales clientes de los proyectos inmobiliarios. Esto debido a que existen diferencias muy marcadas en relación al estrato económico.
NEGOCIO VS. NECESIDAD
Resultado de la investigación realizada por el INEDES, Llonto Caicedo ha determinado que para el caso de Lambayeque, situación que se repite a nivel nacional, los constructores o compradores de viviendas de los niveles socieconómicos A y B, lo hacen con fines de negocio, es decir para luego vender o alquilar las unidades y obtener así rentabilidad. Esto – advierte – genera inflación y precios de las viviendas se encarezcan.
Por otro lado están los que verdaderamente necesitan las unidades habitacionales, no con fines comerciales sino para mejorar sus condiciones de vida. Estos pertenecen a los niveles C y D, con la particularidad de que sus ingresos no les permiten acceder a la vivienda por cuestiones de costos.
“Por esta razón quienes están en los sectores C y D tienen que recurrir al endeudamiento hasta por 30 años, porque el precio de las viviendas sube pero el sueldo de las personas sigue siendo el mismo, entonces se genera ese descalce y una sobreoferta, lo que origina el incremento de precios. Hoy en día no hablamos de burbuja inmobiliaria, porque si bien aún existe demanda insatisfecha, los precios ya no están subiendo”, precisa el investigador.
Agrega que, en consecuencia, el inversionista inmobiliario local debe entender que los segmentos C y D, que son los que requieren acceso a la vivienda, tienen ingresos promedio de dos mil soles mensuales.
MODOS DE ACCESO
Como alternativa aparece el ahorro hipotecario ofrecido por la banca comercial, el que posibilita el endeudamiento por un determinado período a favor de la obtención de la unidad habitacional.
Según el análisis realizado, la vivienda más accesible en Chiclayo tiene un costo aproximado de 120 mil soles, existiendo en la actualidad proyectos inmobiliarios que ofertan unidades de hasta 210 mil soles.
De los 30 proyectos que existen en Chiclayo metropolitano, el de Galilea resulta ser el más accesible, cuyo precio por vivienda en el 2010 era de 90 mil soles, habiéndose incrementado en un 35 % a la fecha.
“Hay oferta parada y aún productos aprobados por el Estado, como el leasing inmobiliario o el alquiler venta, que se están reglamentando, no dan los resultados esperados. La banca no apuesta por estos productos porque no los ve atractivo. Por ejemplo, de qué les sirve hacer el alquiler venta cuando el usuario puede después rechazar el inmueble y dejarlo. Es muy riesgoso, y es por eso que la banca sigue trabajando con el Fondo Mi Vivienda que tiene el bono del Buen Pagador de 12 mil 500 soles”, precisa Yefferson Llonto”, menciona, añadiendo que recién en el 2017 el Banco de la Nación ingresará al sector inmobiliario apostando por las nuevas modalidades de acceso a la vivienda validadas con la Ley del Arrendamiento – Decreto Legislativo N° 1177.
Indica que en el caso de Chiclayo los nuevos clientes del sector inmobiliario buscan preferentemente casas, en atención a la necesidad de espacio. Una familia promedio se compone de cuatro integrantes. Los departamentos son más orientados a personas solteras.
Entre la oferta con mayor tendencia de elección en la vitrina inmobiliaria de Chiclayo, destacan, además de Galilea, los proyectos Colibrí, Torres de Salaverry, Ciudaris y Villas de Bouganville.
¿Quiénes compran?
El 70 % de la Población Económicamente Activa – PEA en Lambayeque es informal, y entre ella se encuentran los nuevos propietarios de viviendas en Chiclayo, generalmente micro y pequeños empresarios.
“Al hablar de un sector con esta característica, mucho se apuesta por el ahorro hipotecario. La mayoría de personas hacen eso porque aun cuando se encuentran en el sector informan sí pueden demostrar capacidad de pago al banco y así acceder al crédito. Antes era más fácil, pero hoy en día se han endurecido las políticas de crédito debido a que el escenario económico internacional presenta decrecimiento. El contexto, más el incremento de la tasa de referencia de los Estados Unidos, hace que el crédito sea más caro y, en consecuencia, de mayor riesgo”, explica Yefferson Llonto.
Refiere que para atender la demanda la banca ha distribuido tres segmentos de clientes. En el grupo A se encuentran los trabajadores con renta de cuarta y quinta categoría, con capacidad de pago mayor al 30 % de remuneración mensual, con sueldos promedio de hasta cinco mil soles.
El tipo de cliente B es el que gana desde la Remuneración Mínima Vital – RMV, 850 soles desde mayo, hasta dos mil 500 soles, cuya capacidad de pago es menor al 30 %, pero adicional a su renta de cuarta y quinta categoría tiene alguna otra actividad que puede sustentar.
El tipo de Cliente C es el trabajador independiente o la ama de casa a la que la banca también puede atender, dependiendo del sustento que presente. Está fuera de las pautas y como representa un mayor riesgo, se le aplica un mayor interés.
El interés hipotecario oscila en 12.5 %, que es el más barato, hasta el 15 o 18 % en promedio. Los créditos hipotecarios se dan con un mínimo de diez y un máximo de 30 años, “por eso es razonable que tengan esa tasa de interés regulada por la Superintendencia Nacional de Banca y Seguro – SBS”.
Llonto Caicedo comenta que la profesionalización de los jóvenes no es aún una característica que se refleja en los nuevos propietarios de viviendas en Chiclayo. La adquisición se define por el nivel salarial de la persona.
“La morosidad se ha mantenido en los últimos años. Según reportes actualizados del Fondo Mi Vivienda, entre diciembre y febrero de este año se ha desacelerado los créditos del fondo estatal. Los montos han bajado 4.6 %, y el número de créditos en 1.6 %. Ha bajado la cantidad de desembolsos de Mi Vivienda, debido a la falta de capacidad de pagos y la demanda insatisfecha concentrada en los sectores C y D. El inversionista no comprende aún que sus precios actuales son inaccesibles para quienes realmente requieren la vivienda. Otro factor es que el Estado no define aún políticas de impulso inmobiliario y esto afecta tanto al inversionista como al consumidor”, precisa.
CONDICIONES DESFAVORABLES
Algunas de las labores del Estado para la promoción de la actividades inmobiliarias es la adecuación de habilitaciones urbanas, la reducción de la tramitología en la emisión de licencias, el saneamiento básico y urbano de las zonas de expansión y asistir con servicios como limpieza, seguridad y ornato a estos nuevos sectores. Precisamente, en el caso de Chiclayo, estás son condiciones de las que la ciudad adolece.
“La función municipal no desarrolla proyectos de esa magnitud y eso también afecta a la inversión privada. Quiérase o no se necesita engranar a la inversión pública y privada, porque de nada vale construir un tremendo edificio habitacional cuando no se cuenta con el servicio de limpieza pública o servicios básicos. Hay necesidad de políticas claras. Chiclayo sigue siendo una ciudad contaminada, con acumulación de basura y con problemas del saneamiento. Estos problemas de zonificación cargan pasivos al sector inmobiliario. El Plan de Desarrollo Urbano de la ciudad es necesario, pero en el caso de Chiclayo no se aplica y no se sabe cuál es el modelo de desarrollo a seguir”, remarca Yefferson Llonto.
Menciona además que otro serio problema es el de la corrupción e inseguridad asociadas a industria de la construcción, cuyos efectos también se expresan en el incremento de los precios, lo que hace inaccesible la vivienda para quienes lo requieren.
La oferta de vivienda en Chiclayo es aproximadamente de 40 mil unidades distribuidas en los distintos proyectos inmobiliarios.
“El caso Colibrí, que son dos torres de 12 pisos, con aproximadamente 12 departamentos por nivel, es el único que está desarrollando su infraestructura de manera permanente. Los otros están aún a la espera del desembolso de los bancos para construir. Colibrí es el único proyecto que avanza de manera acelerada. Detrás del proyecto está el Interbank. En el caso de Galilea es el BCP”, indica Llonto Caicedo.
+ NOTICIAS:
respuesta de 884531 el 2021-10-10.
Neurontine
respuesta de 318595 el 2021-10-08.
https://prednisonebuyon.com/ - prednisone canada
respuesta de 986369 el 2021-10-03.
where can i buy prednisone for my dog
respuesta de 193564 el 2021-10-02.
https://buyneurontine.com/ - gabapentin controlled substance
respuesta de 799481 el 2021-09-26.
Cialis Prix France Pharmacie
respuesta de 267829 el 2021-09-25.
Plaquenil
respuesta de 414645 el 2021-09-23.
Amoxil 500 Dosage
respuesta de 683657 el 2021-09-23.
http://buyzithromaxinf.com/ - zithromax z pac
respuesta de 879266 el 2021-09-22.
forum cialis
respuesta de 827489 el 2021-09-17.
zithromax online uk
respuesta de 587516 el 2021-09-16.
https://buypriligyhop.com/ - Priligy
respuesta de 716259 el 2021-09-16.
https://buylasixshop.com/ - Lasix
respuesta de 133685 el 2021-09-11.
where can i buy cialis on line
Deja tu Comentario