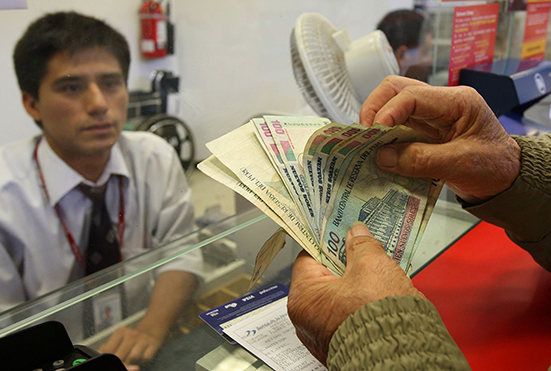
Nos encontramos en el mes de diciembre, en el cual las personas ya se organizan para celebrar las fiestas navideñas, y también para recibir el nuevo año con sus seres queridos. Estos dos acontecimientos generan gastos superiores, he incluso, muchas veces incurrimos en sobrepasar el salario mensual, comprando juguetes para los menores del hogar, ropa para las reuniones o decorando nuestro hogar con la temática navideña.
El Estado Peruano, conociendo la realidad de los consumidores y el nivel de gasto que generan para este mes, determina que los negocios están obligados a otorgar a su equipo de trabajo una gratificación por concepto de navidad, con la finalidad que cada persona que está laborando tenga ingresos adicionales.
Para el presente artículo explicaré qué es y cómo se calcula la gratificación, pues hay muchas personas que aún tienen dudas si el monto recibido por su empleador fue el correcto. Para ello, tomé en cuenta la Ley Nº 27735, la cual regula el otorgamiento de las gratificaciones para los trabajadores del régimen de la actividad privada por Fiestas Patrias y Navidad.
¿Qué es la gratificación?
Lo primero es saber su definición. Es un beneficio laboral brindado por la empresa a sus colaboradores. Este ingreso adicional se entrega dos veces al año. El primero, en el mes de julio por concepto de Fiestas Patrias. El gobierno deduce que, al haber más días feriados para estas fechas, las personas podrían viajar o realizar reuniones con familiares o amigos y, por ende, incurrir en mayores gastos de lo acostumbrado.
El segundo abono, justamente se realiza en este mes por las fiestas navideñas, y su justificación es la misma que en Fiestas Patrias; es decir, en diciembre las familias incurren en más compras afectando su bolsillo y el presupuesto del hogar. Cabe resaltar que, para ambos casos, el empleador está obligado a depositar hasta la quincena, y si decide no hacerlo, recibirá una multa. Para una compañía mediana o grande, la sanción es mayor a 120 mil soles; y para un pequeño emprendimiento, ronda los 20 mil soles.
¿Cómo se calcula?
El cálculo de la gratificación es muy sencillo y lo resumo en tres pasos. Lo primero es saber tu ingreso bruto (libre de descuentos), y si percibes asignación familiar. Luego ambos montos se suman, y se finaliza multiplicando por el 9 % que corresponde a la bonificación extraordinaria de EsSalud o 6.75 % si estás acogido a la Empresa Prestadora de Salud (EPS).
Veamos un ejemplo. Un colaborador recibe un sueldo bruto de s/. 1500, más asignación familiar S/. 102.50 (10 % de la remuneración mínima vital). Total de ingresos: s/. 1602.50. A este monto se le adiciona el 9 % de EsSalud (s/. 144.20). Por lo tanto, el total de la gratificación será de s/. 1746.70.
Por último, tener en cuenta que para el cálculo de la gratificación por navidad se considera desde los meses de julio a diciembre. Por ende, debes tener contrato vigente en esas fechas.
-------------
(*) MBA, consultor, mentor y catedrático. Especialista en Gestión Empresarial e Innovación.
Deja tu Comentario