El paquete de medidas legislativas publicado por el Ejecutivo contiene una serie de modificaciones al marco tributario del país, que si bien en algunos casos representantes avances importantes para mejorar la recaudación e incrementar la tasa de formalidad, en otros, como en el de los micro empresarios, puede generar dificultades, en la medida que existe desinformación sobre los cambios aprobados.
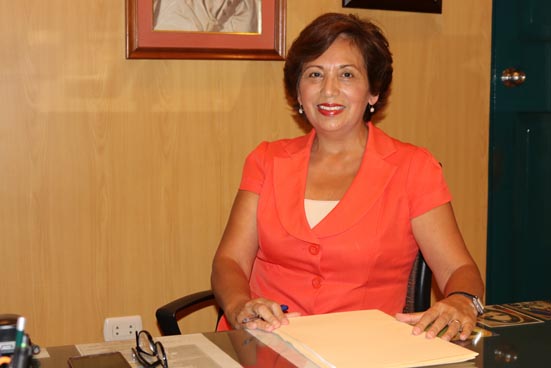
La reconocida contadora, auditora y tributarista María Astrid Reynoso de Vargas explica que entre los 112 decretos legislativos promulgados por el Ejecutivo se encuentran modificatorias tributarias que entraron en vigencia desde el 1 de enero de este año, y, sin embargo, no se está dando difusión para que los micro empresarios conozcan de qué manera se están cambiando las reglas de juego.
“Las empresas grandes y medianas, los grandes contribuyentes, tienen consultores y asesores que los alertan, pero eso no sucede con los micro y pequeños contribuyentes, quienes aún no saben que desde el 1 de enero ya existe un cambio normativo tremendo. Es decir, las bodegas, las peluquerías, las pequeñas tiendas, que se encontraban bajo el régimen del Nuevo RUS y podían tener ingresos de hasta 20 mil soles mensuales, deben saber que las cinco categorías que existían hasta el año pasado se han reducido a dos, y el tope máximo de ingresos o adquisiciones es de ocho mil soles mensuales”, señala.
CAMBIOS EN EL RUS
Reynoso de Vargas, quien trabajó en la SUNAT como auditora de grandes contribuyentes nacionales durante 12 años y medio, menciona que el microempresario tiene que ser – en adelante – cauteloso, debido a que para permanecer en el régimen del Nuevo RUS, no solo debe mantener su nivel de ingresos, sino también de adquisiciones.
“Hay que tener cuidado, porque como ahora, todos los contribuyentes, en su mayoría, presentan libros electrónicos e informan las ventas que se hacen a las personas ubicadas en el Nuevo RUS, de tal manera que SUNAT fácilmente tendrá información de cuánto compran las personas naturales. Si se supera los ocho mil soles en adquisiciones e ingresos, automáticamente se queda excluido del Nuevo RUS”, refiere la contadora, magíster en Tributación y Asesoría Fiscal.
Si una bodega adquirió bienes por un monto total superior a los ocho mil soles, desde el 1 de enero, automáticamente serán categorizadas en otro régimen tributario que les obliga a pagar Impuesto General a las Ventas – IGV, Impuesto a la Renta anual, a llevar un registro de compras y ventas, y un libro diario en formato simplificado. En conclusión, está obligada a llevar contabilidad.
“Mucho desconocimiento existe en este momento porque no hay una difusión directa de la norma. Se dice que ha habido una modificación tributaria, pero no se informa en concreto de lo que trata”, indica.
TENDENCIAS TRIBUTARIAS
María Astrid Reynoso destaca que la intención del gobierno nacional sea avanzar en la formalización de las unidades económicas del país. Sin embargo, en su opinión, también existe una tendencia que apunta a la eliminación del Nuevo RUS.
“En realidad hay algunas cosas que no veo como muy positivas, porque será muy difícil que un bodeguero pueda pagar contabilidad, pagar el IGV, llevar registros de compra y venta, cuando sabemos que los ingresos de un negocio de este tipo son de subsistencia. El cambio es bueno para los demás regímenes, pero no lo veo de la misma forma para los microempresarios. Esto debió ser paulatino, no debieron eliminarse las cinco categorías del RUS”, manifiesta la fundadora del Estudio Reynoso, que tiene 25 años de función contable.
OTROS CAMBIOS
Contraria es la percepción que tiene de los cambios aplicados en los demás regímenes tributarios, los que – en su opinión – favorecen ampliamente a la mediana y gran empresa.
“El contribuyente que tiene ingreso de 20 mil soles ya no puede estar en el Nuevo RUS, y para lograr el crédito fiscal que le permita la deducción de impuestos está obligado a manejar un registro de sus ingresos y egresos. Eso lo tienen que saber los empresarios, a fin de no perjudicarse, porque de lo contrario tendrá que pagar el íntegro del IGV a la SUNAT y los montos pueden ser muy altos”, precisa.
Las empresas que compren y/o vendan más de ocho mil soles mensuales pasan automáticamente al Régimen MYPE Tributario, y en tanto los empresarios se adecuen al nuevo marco normativo tendrán un año de gracia (todo el 2017) en el cual quedarán libres de sanciones o multas por parte de SUNAT.
Empero, Reynoso de Vargas considera que un año no será suficiente para cambiar una cultura de tributación de casi dos décadas, desde que se implementó el Nuevo RUS y sus cinco categorías.
“Un año en el que no se les multará por no legalizar su registro de compras o sus declaraciones juradas. Pero un año no es suficiente”, afirma.
SUNAT DEBE EDUCAR
La también especialista en Normas Internacionales de Auditoría y de Información Financiera, refiere con la nueva política adoptada por la SUNAT, de mostrar una conducta mucho más amigable hacia el contribuyente, es posible estimar que los resultados de las modificatorias sean buenos en el mediano plazo, esto en la medida que la superintendencia concentre también sus esfuerzos en la educación del empresario, informándole de los cambios aplicados.
“Insisto, hay que educar e informar al empresarios sobre las obligaciones formales que tiene desde el primero de enero y hasta el momento, lamentablemente, no se está viendo eso. El Estado tiene que utilizar los medios de comunicación para llegar a los contribuyentes”, manifiesta.
Más ventajas
Respecto al Régimen MYPE Tributario, Reynoso de Vargas señala que este es muy beneficioso para las empresas que manejan hasta mil 700 Unidades Impositivas Tributarias – UIT, equivalentes a seis millones 885 mil soles de ingresos anuales.
“Estos contribuyentes, en base a las utilidades que perciban, con un tope de 15 UIT, podrán pagar solo el 10 % del impuesto a la renta. Solo por el exceso pagarán el 29.5 % como todas las empresas del Régimen General. Con eso se está dan un gran beneficio a las empresas del Régimen MYPE Tributario”, explica.
Añade que las empresas incluidas en este nuevo régimen también podrán deducir gastos y tributarán únicamente sobre la utilidad.
“También se habla que habrá una flexibilización. Antes, por ejemplo, para que las empresas agroindustriales o agroexportadoras puedan deducir los desmedros estaban obligadas a seguir el único procedimiento establecido por SUNAT, el mismo que no diferenciaba la naturaleza del producto. Es decir, tenían que seguir el mismo procedimiento aplicado a productos no perecibles, que significaba comunicar a SUNAT con seis días de anticipación y realizar la destrucción con la presencia del juez de Paz o un notario. No se entendía que cuando se trabaja con frutas o verduras se tiene que atender lo que dice la Ley General de Salud, que ordena evitar la contaminación cruzada de los alimentos y destruir el producto en el mismo día”, comenta.
Esta problemática fue expuesta por Reynoso de Vargas a la segunda vicepresidenta de la República, Mercedes Aráoz Fernández, durante su visita a la Cámara de Comercio y Producción de Lambayeque, realizada en noviembre del 2016.
“La buena noticia es que ya en el Régimen MYPE Tributario se ha establecido que SUNAT fijará procedimientos alternativos para la eliminación de desmedros de acuerdo a la naturaleza de productos. Ya hay un procedimiento alternativo que se aplica a los supermercados, quienes llevan un registro de lo eliminado sin necesidad de contar con la presencia de jueces o notarios. Eso sí, el formato debe incluir topes, porque esta podría ser una forma sutil para la evasión de impuestos”, asevera.
Menciona que las empresas agroexportadoras han proporcionado a SUNAT estadísticas reales de los desmedros o pérdidas que se generan por cada tipo de producto durante la cosecha o empacamiento, información que puede servir de base para establecer los topes de merma aplicables en cada procedimiento admitido con el nuevo régimen tributario.
Deja tu Comentario