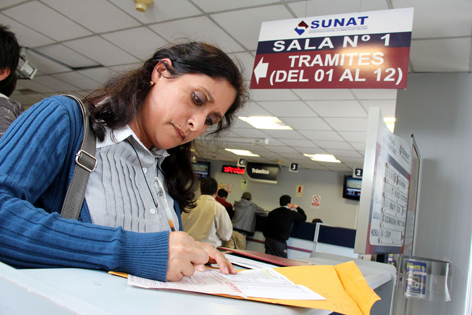
Desde sus inicios, la regularización tributaria ha generado controversia sobre si debería incluirse en el ámbito penal o permanecer en el rubro administrativo. Luego de diferentes decretos y correcciones, esta herramienta forma parte del derecho penal, siendo aplicable en diversos casos. ¿En qué consiste esta herramienta administrativa – legal?, ¿cómo se aplica? Percy García Cavero, docente especialista en Derecho Penal de la Universidad de Piura – UDEP, ofrece su punto de vista y aclara las principales dudas.
Según García Cavero, la regularización tributaria no es un tema penal, pues consiste en pagar obligaciones que no se han cumplido a partir de ciertas omisiones que tienen un carácter delictivo. Sin embargo, los delitos tributarios sí son cuestiones penales.
“A partir de ello se genera una vinculación muy importante de cara a ver cómo los efectos de un instrumento tributario influyen en un aspecto completamente penal que es la imputación penal en los delitos tributarios”, refiere.
Este puente se determina a partir de un artículo muy específico del Código Tributario (el n° 189), el cual establece lo que es la regularización tributaria y cómo esta tiene efectos en la persecución penal de los delitos tributarios.
VÍNCULOS ENTRE DISCIPLINAS
La teoría de los sistemas autopoiéticos fue desarrollada por un biólogo chileno, y ha sido transportada a los sistemas sociales por el famoso sociólogo alemán Niklas Luhmann, quien intenta explicar de alguna manera cómo los sistemas sociales van desarrollándose a sí mismos a partir de una comprensión autopoiética (comunicaciones internas), y además establecen mecanismos de relación entre los diferentes sistemas. Este criterio es el que se emplea para vincular las herramientas administrativas con el derecho penal.
“Considero que entre el sistema tributario, la regulación tributaria y el sistema penal podemos afirmar la existencia de dos sistemas independientes que funcionan con parámetros de operación distintos: uno busca recaudar tributo mientras el otro imputa responsabilidades”, comenta Percy García.
El reconocido catedrático, que ha dictado clases en diversas universidades de Chile, Argentina, Ecuador y Colombia, indica que entre estos dos sistemas funcionalmente diferenciados (tributario y penal), existen puntos de contacto que permiten vincular efectos de un aspecto netamente recaudatorio en la imputación penal o la determinación de la responsabilidad penal.
“Esto supone una labor de adaptación de aquello que se entiende muy bien en un sistema tributario como la recaudación en un sistema penal. El juez no va a tomar en principio una especie de regularización tributaria y dejar el tema ahí, hay que pagar por el delito cometido”, manifiesta.
La labor a realizarse, según expone García Cavero, es cómo hacer que la regularización tributaria despliegue efectos dentro del sistema penal, por lo que se requiere de un trabajo dogmático encargado de configurar la regulación tributaria, “el cómo debemos de entenderla en el derecho penal y sus requisitos”.
DESDE LA PERSPECTIVA PENAL
El especialista en legislatura señala que al revisarse los trabajos realizados sobre delitos tributarios, como el de Domingo García Rada, se puede ver cómo estos surgen más en el ámbito de la regulación tributaria que en el derecho penal.
“Durante mucho tiempo se manejó la denominada crisis tributarista de los delitos tributarios, los cuales no eran considerados en el derecho penal sino en el tributario, y dentro de este existe un conjunto de mecanismos que refuerzan sus normas, que según la gravedad son dos: los ilícitos o infracciones tributarias y los delitos tributarios”, informa.
Agrega que si se analizan los códigos tributarios anteriores al Código Penal de 1991, los delitos tributarios eran parte del Derecho Tributario, generando que la interpretación de estos tuviese en cuenta más los principios tributarios que los criterios penales.
“Esto ha ido evolucionando, considerándose como el primer gran paso la legislación específica en el código de 1991, seguido del Decreto Legislativo 813 (cinco años después), con el que los delitos tributarios adquieren una clara configuración”, detalla Percy García.
Actualmente los delitos tributarios, pese a no negar la indiscutible vinculación que tienen con la regulación tributaria, son independientes. “Esto significa que la configuración del bien jurídico se hace desde el punto del derecho penal, que los criterios de imputación de responsabilidad penal se hacen desde este mismo ámbito”, indica el catedrático de la UDEP.
Por tal motivo determina que en estas circunstancias existen vinculaciones que son manifiestas, como el caso de la ley penal especial, donde se involucran aspectos tanto penales como administrativos.
“También se encuentra que los tipos penales están configurados a partir de una técnica de tipificación que establece vinculaciones entre lo penal y lo administrativo, que es lo que se conoce como ‘la ley penal en blanco’, esto significa que algunos elementos típicos de los delitos tributarios se configuran a partir de la regulación jurídico – tributaria”, expone Percy García.
Para avanzar en el proceso penal de cara a una determinada responsabilidad se tienen que cumplir con ciertas condiciones administrativas, conocidas como informes técnicos. Estos informes los tiene que emitir el órgano administrador del tributo sobre la incidencia tributaria de la conducta que es objeto de juzgamiento, para determinar si se cumplen o no con estos elementos típicos de los delitos tributarios que están referidos en la normativa tributaria.
“¿Cuál es la utilidad que tiene el bien jurídico? Es la llave de entrada para la interpretación de los tipos penales. Si yo no dimensiono mi bien jurídico no puedo interpretar, salvo que sea una interpretación netamente intuitiva”, manifiesta.
Explica que si la interpretación es correcta se deberá a la suerte, por esta razón el trabajo de determinación de los bienes jurídicos es fundamental; siendo además uno de los principales puntos que los diferencia de aquellos que no son juristas.
ESCLARECIENDO DUDAS
La regularización tributaria es el pago de la totalidad de la deuda, o en su caso la devolución del reintegro, saldo a favor o cualquier otro beneficio tributario indebidamente obtenido. Este pago de la deuda tributaria incluye el tributo, los intereses y las multas.
“Esta definición sí está determinada y acotada claramente con la finalidad de establecer ciertas consecuencias en el ámbito de la persecución penal por los delitos tributario”, advierte el jurista.
Si el pago de la deuda tributaria se hace antes que el fiscal inicie una investigación o antes que la administración tributaria realice la noticia criminis (comunicar al fiscal), entonces no se procede a hacer el ejercicio de la acción penal, pues existe un supuesto que impide el ejercicio de la acción mencionada.
“Esto tiene un conjunto de implicancias, produciendo efectos en la responsabilidad penal. Un juez penal no puede condenar a una persona por el delito tributario a pesar de haberlo cometido”, describe García Cavero.
Por tal motivo, el catedrático en Derecho Penal comenta que se debe encontrar un fundamento para dimensionar los efectos que tiene la regularización tributaria, puesto que algunos sostienen que es un tema netamente de política fiscal. “La razón o fundamento es que el Estado quiere dinero, y aunque parece muy claro, no se adapta a las propias particularidades que tiene la regularización tributaria, porque si fuera un tema de dinero no tendríamos que establecer un límite temporal para darle a la regularización los efectos exclusivos de la responsabilidad penal. Está claro que la finalidad recaudatoria no es el único elemento configurador de los efectos que la regularización tiene en la persecución penal”, sostiene.
Esto ha llevado a que otros señalen que tiene una finalidad político – criminal que se basa en sembrar un puente dorado de vuelta a la sinceridad. “Se busca que la persona que es un delincuente tributario pase a la sinceridad tributaria y vuelve a ser un ciudadano común y corriente”, explica.
Finalmente, la problemática surge al buscar cuándo es aplicable esta herramienta. ¿Se puede aplicar la regularización tributaria en el caso de productos aduaneros? Esta es una pregunta muy frecuente y la respuesta es que el injusto penal tanto en la defraudación aduanera como en el delito tributario son similares en su estructura”, señala.
Esto significa que si se regulariza tributariamente una deuda aduanera con un comportamiento configurativo del delito de defraudación de rentas de aduanas se tendría que gozar del mismo efecto del artículo 189, el cual regula específicamente los delitos tributarios (analogía in bonam partem).
respuesta de Fanny Arbaiza el 2021-08-31.
Estoy interesada en comprar frutas y verduras orgamicas
respuesta de sandra el 2021-02-12.
Buenas Noches estuve leyendo su articulo y me interesa saber de productores de frutas y verduras organicas en chiclayo. Agradesco su atencion,espero su respuesta
respuesta de sandra el 2021-02-12.
Buenas Noches estuve leyendo su articulo y me interesa saber de productores de frutas y verduras organicas en chiclayo. Agradesco su atencion,espero su respuesta
Deja tu Comentario