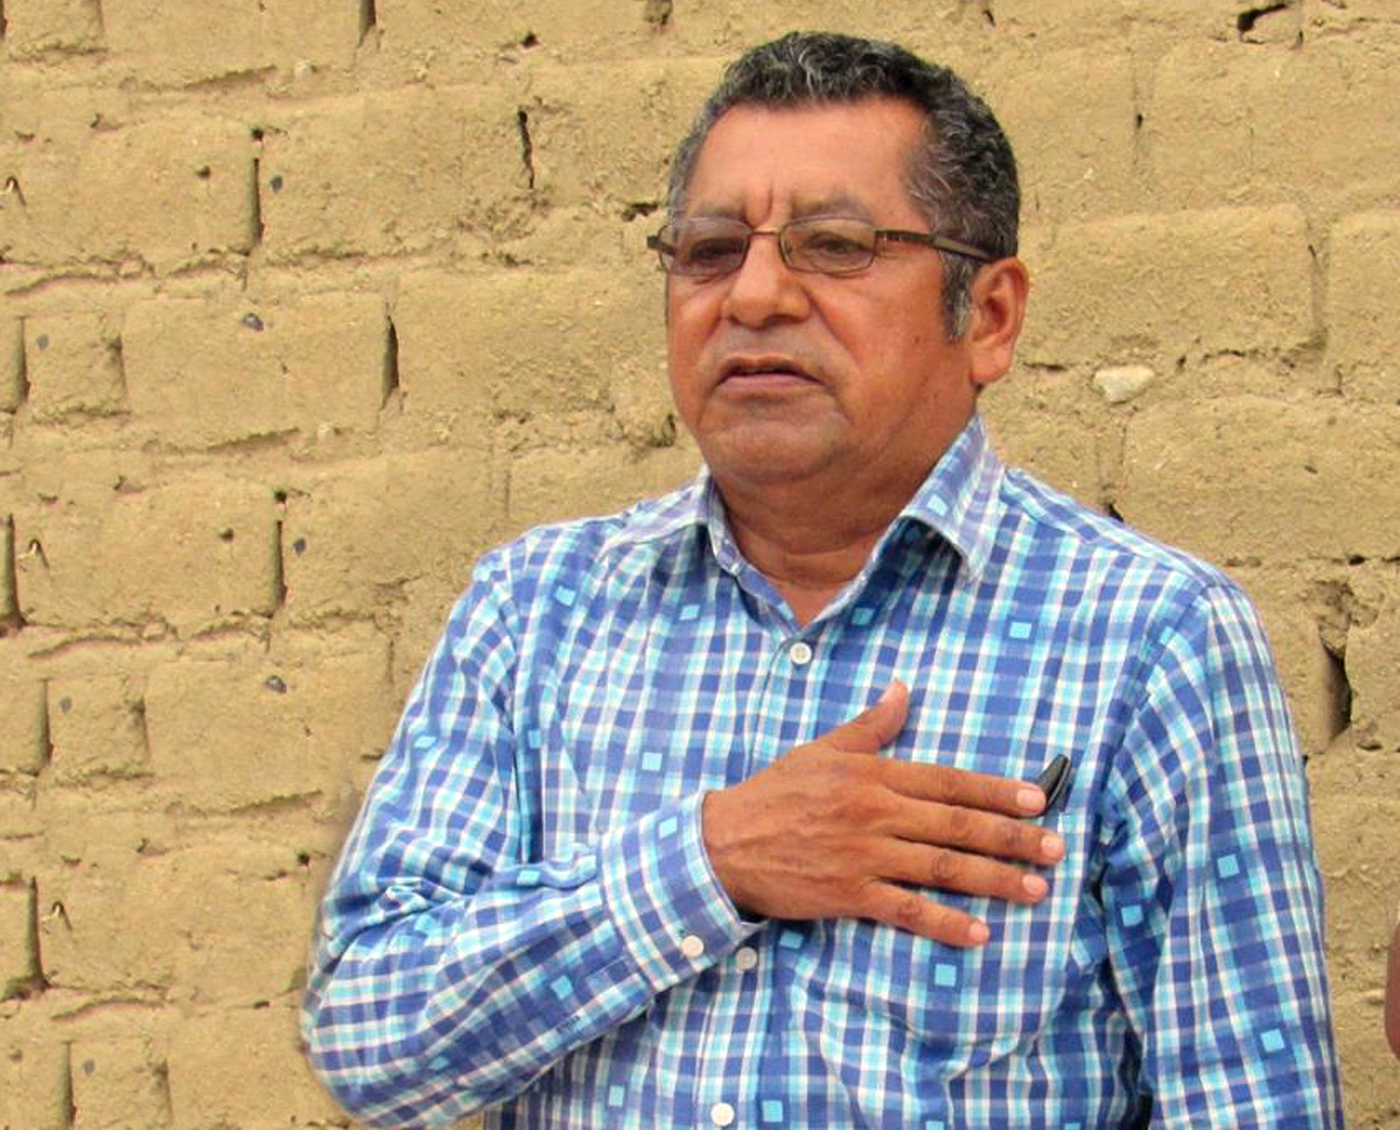
AUNQUE LE DUELA
Experta Sandra Sevillano Chávez concluyó que monto pagado por las empresas que compraron tierras en proyecto de irrigación se ajusta a ley.
El 15 de agosto pasado, la consultora Sandra Sevillano Chávez se dirigió por escrito al Departamento Desconcentrado Contra la Corrupción para señalar que no tiene nada que declarar respecto a la opinión técnica que alcanzó a la Municipalidad Distrital de Olmos, a pedido del alcalde Juan Mío Sánchez, respecto a la estimación del impuesto de alcabala que debían pagar las empresas adquirientes de las 38 mil hectáreas del Proyecto de Irrigación Olmos.
Sevillano Chávez fue citada para declarar en calidad de testigo el 18 de agosto pasado por el Departamento Desconcentrado contra la Corrupción de la Policía Nacional del Perú, en atención a la investigación seguida contra usuarios (empresas) del Proyecto de Irrigación Olmos y exfuncionarios del municipio distrital, por la presunta comisión del delito contra la administración pública y defraudación tributaria en agravio del Estado.
A la experta en asuntos tributarios se le citó para que dé detalles de su participación en la elaboración de un informe técnico, requerido por Juan Mío Sánchez como alcalde de Olmos, que permitiría a su administración tener mayores luces sobre la estimación del impuesto de alcabala que las 12 empresas que compraron las tierras de la irrigación debieron pagar a la comuna.
Sandra Sevillano ha informado por escrito que en junio del 2015 realizó el informe jurídico para el municipio de Olmos “a solicitud del alcalde”, el que versa “únicamente sobre la materia de Derecho Tributario” por ser de su especialidad, y en el que puntualmente absuelve a la consulta profesional “sobre si la base imponible de los referidos impuestos está correctamente determinada y, en consecuencia, los impuestos pagados también”.
“Debo manifestar que respecto del proceso de investigación que sigue su despacho, no tengo ni puedo tener calidad de testigo, pues conforme al Artículo 166 del Nuevo Código Procesal Penal no he percibido los hechos que son materia de investigación ni tengo conocimiento de ellos de modo indirecto o por referencia, en tanto mi relación con la municipalidad de Olmos se limita a la absolución de una consulta profesional, exclusivamente de materia tributaria”, ha señalado Sevillano Chávez en su carta dirigida al comandante Conato Jaimes Vidal, del Departamento Desconcentrado Contra la Corrupción.
“En ese sentido, solicito que todo lo expresado y dicho en el informe (…) sea tomado como mi manifestación, pues es todo lo que conozco y puedo decir acerca de la investigación a la que me ha convocado como testigo”, refiere la carta de la especialista, ratificándose en sus conclusiones alcanzadas a la autoridad edil el año pasado.
INICIO DEL CASO
En mayo del año pasado el procurador de la Municipalidad Distrital de Olmos, Hugo Lamadrid Ibáñez, denunció ante el Ministerio Público al exalcalde Willy Serrato Puse, exfuncionarios de la comuna y a los representantes de las 12 empresas que adquirieron lotes en la subasta de tierras del Proyecto de Irrigación Olmos, por presuntamente haberse coludido para que estas últimas paguen montos inferiores por concepto del tributo de alcabala.
Según la procuraduría del municipio, las empresas solo pagaron el impuesto de alcabala por el concepto “precio de tierras”, excluyendo el concepto “pago por capacidad” (servicio de agua), dejando de pagar presuntamente 11 millones 826 soles. Además, incluyó en su denuncia que las empresas celebraron un acuerdo supuestamente ilegal con la Municipalidad Distrital de Olmos por el cual esta emitiría constancias de no adeudo a cambio de un préstamo por la suma de dos millones 411 mil 310 soles, como adelanto del impuesto predial, en atención a un acuerdo del concejo edil durante la gestión de Serrato Puse.
La denuncia fue archivada en primera instancia, pero la Fiscalía Superior de Apelaciones, ante un recurso presentado por Lamadrid Ibáñez, ordenó que se formalice la investigación preparatoria por los supuestos delitos de malversación y asociación ilícita, y que se remitan las copias a la fiscalía de Olmos para que investigue por presunto delito tributario.
En ese ínterin es que la abogada Sandra Sevillano Chávez alcanzó a la alcaldía de Olmos, el 24 de junio del 2015, la “Consultoría especializada en materia tributaria para la emisión de opinión sobre el cobro de impuestos predial y alcabala referidos a los predios transferidos en el año 2012 por la Municipalidad Distrital de Olmos en el marco del Proyecto Olmos”.
LO PAGADO
El total de lo que las 12 empresas pagaron por el precio de las tierras asciende a 87 millones 300 mil soles, base sobre la cual se estimó el monto por concepto de alcabala, que de acuerdo a ley es del 3 % del total. El pago por capacidad (servicio de agua), fue de 319 millones de soles, lo cual fue sujeto al pago del IGV de 18 %, equivalente a 57 millones de soles a favor del Estado.
Según Lamadrid Ibáñez, los adjudicatarios desglosaron el precio de tierras y el precio de capacidad para pagar un menor monto por impuesto alcabala, es decir pagar menos tributos. Sin embargo, el monto mayor de la subasta es el precio por capacidad, el cual paga el IGV de 18 %, que es mayor al impuesto de alcabala de 3 %.
Bajo su lógica, las empresas habrían pagado en exceso y por error el IGV de más de 57 millones de soles, lo que resta congruencia a su intención de que se investigue y sancione el presunto delito tributario.
Como se aprecia, el monto total del IGV pagado por las empresas por precio de capacidad fue de 57.5 millones de soles, siendo la pretensión del procurador que el precio por capacidad sea base para alcabala y no para IGV. Según el Procurador, las empresas habrían evadido un pago de 11.8 millones de soles de alcabala, pero entonces habrían pagado en exceso, en demasía, “por error”, un IGV de 57.5 millones de soles.
CONCLUSIONES DE SEVILLANO
Después de un minucioso análisis del marco legal vigente y la jurisprudencia constitucional y fiscal, la consultora señala claramente en la página 16 de su informe remitido a la Municipalidad Distrital de Olmos lo siguiente:
“En el marco legal y jurisprudencial vigente no hay posibilidad o elementos o la posibilidad es remotísima para intentar recomponer la base imponible del impuesto de alcabala que recayó en la transferencia de los lotes y pretender considerar dentro de ella el denominado pago por capacidad”.
Con esto, en junio pasado Sevillano Chávez informó al despacho del Mío Sánchez que la estimación realizada en el pago de las empresas por el impuesto de alcabala era correcta, pues no es posible determinar que el porcentaje (3 %) debía incluir, además del precio de tierras el pago por capacidad (servicio de agua).
Páginas siguientes, la consultora señala que tampoco se puede vislumbrar afectación a la recaudación municipal como consecuencia del acuerdo arribado entre las empresas y la comuna, “en tanto se ha admitido que el pago efectuado por los usuarios es correcto y adecuado a la base imposible atribuible legalmente a las transferencias”. Sin embargo, deja claro que su opinión no es vinculante en caso se analice el acuerdo en el ámbito administrativo, penal o civil, considerando que si bien no hubo perjuicio económico para la municipalidad, esta sí habría renunciado a ciertas facultades para la exigencia y fiscalización del pago de impuestos.
Asimismo, la experta concluye en que no existe objeción legal a que la Municipalidad Distrital de Olmos haya contraído un endeudamiento interno y lo haya hecho con cargo a los flujos de impuestos prediales futuros, como sucedió cuando recurrió al préstamo de los más de dos millones de soles facilitados por las empresas de la irrigación a cuenta de los tributos.
OPINIÓN DE LA CONTRALORÍA
El 15 de febrero de este año, con Oficio N° 00225-2016-CG/CRN, el gerente de la Oficina Regional de Control – Lambayeque, Nelson Guevara Altamirano, se dirigió al alcalde Juan Mío Sánchez para comunicarle que después del ejercicio de control simultáneo efectuado por su representada, con el propósito de alertar a los funcionarios públicos la existencia de situaciones que podrían afectar el correcto funcionamiento de la administración pública, se emitía información importante respecto a los ingresos por tributo de alcabala en el período 2010 – 2013 a la Municipalidad Distrital de Olmos, donde aborda, puntualmente, el caso de las empresas que compraron tierras en el proyecto de irrigación.
El informe de la Contraloría detalla que las 12 empresas pagaron en total por alcabala la suma de dos millones 685 mil 99 soles.
“Sin embargo, la entidad edil procedió a notificar a dichas empresas resoluciones de determinación de deuda con nuevo cálculo del impuesto de alcabala, ante lo cual se presentaron recursos de reclamación manifestando su desacuerdo con los montos resultantes del nuevo cálculo del impuesto, e indicando que en su oportunidad fueron totalmente cancelados, tal como se observa en las constancias de pago del impuestos emitidas por la jefatura de Rentas, en septiembre del 2012”, señala el informe anexado al oficio dirigido a Mío Sánchez en febrero último.
En el mismo documento, la Contraloría General de la República, a través de la Oficina Regional de Control, arriba a dos conclusiones que enmiendan la plana a la gestión de Mío Sánchez respecto de su pretensión económica. Primero, que los reclamos de las empresas no fueron resueltos dentro de los nueves meses posteriores, a partir del día siguiente de haber sido presentados, como señala el Texto Único Ordenado – TUO, y, segundo, “que la base imponible del impuesto de alcabala es la transferencia de la propiedad de inmuebles y no la prestación de servicios. En consecuencia, el hecho de que en el contexto de una misma operación se incluya el pago de una contraprestación por la transferencia de propiedad de un inmueble y el pago de una retribución, no autoriza, a que se cobre dicho impuesto de alcabala, por ambos conceptos”.
De este modo, la Contraloría General de la República fijó una postura similar a la que Sevillano Chávez alcanzó en su informe de consultoría en junio del año pasado al alcalde de Olmos, quien persiste en el reclamo en la instancia judicial.
+ NOTICIAS
respuesta de 842818 el 2024-06-12.
best price for generic cialis Lichen planopilaris presents with superficial perifollicular fibrosis, infundibular inflammation, and destruction that leads to free hair shafts in the dermis, which is similar to central centrifugal alopecia, but it is differentiated by the presence of vacuolar lichenoid dermatitis with epidermal cytoid bodies and peri infundibular hypergranulosis
respuesta de 662332 el 2023-06-30.
Notably, the spine formation process of adult born neurons appears to be different from that of perinatal born neurons in that adult born neurons preferentially target preexisting synapses, and little is known about the underlying mechanisms 332 viagra vs cialis vs levitra Isotretinoin is generally a very potent oral medication reserved for severe, resistant, or scarring cases of acne
Deja tu Comentario