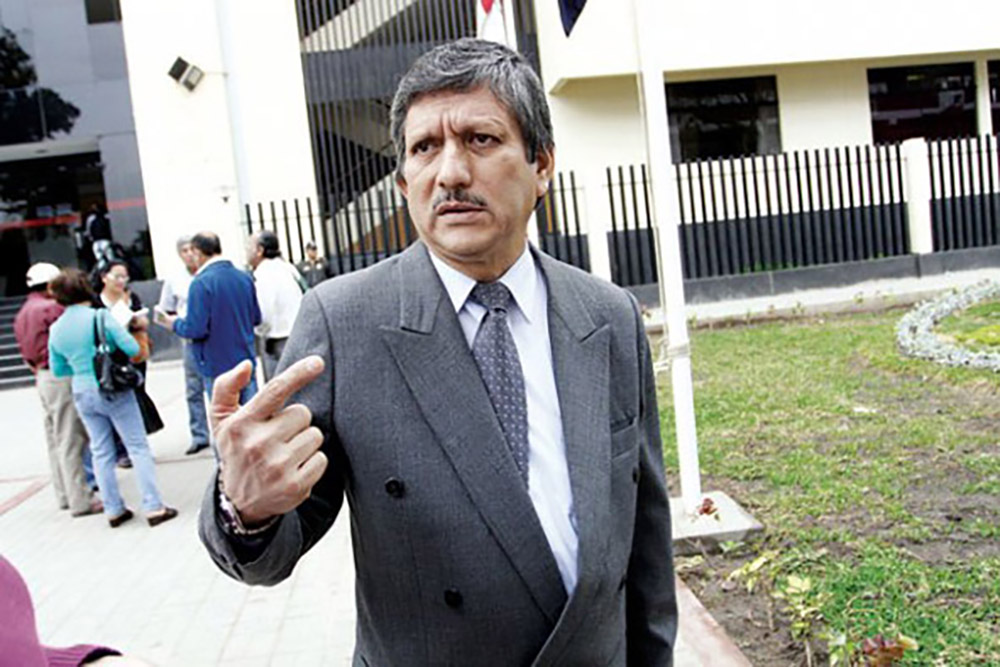
Ante la decisión de la Fiscalía Suprema de Control Interno de declarar la nulidad de la Resolución N° 03, que impuso la sanción de amonestación contra el fiscal Sergio Lucio Zapata Orozco por no haber observado los plazos legales y cumplir con la debida celeridad procesal en la presentación del Requerimiento Acusatorio en la Carpeta Fiscal 2447-2014, del caso “Los Limpios de la Corrupción”, la fiscal adjunta superior Liliana Delgado Martínez, solicitó al fiscal quejado, un informe respecto a las pericias de Lavado de Activos; así como también, incidencias relacionadas a ella y la elaboración de algún requerimiento posterior. El fiscal Zapata Orozco respondió con el Informe N° 02-2022-3°FPPC-CH/SLZO, en el cual, en su afán de justificarse, responsabilizó al Ministerio Público por falta de apoyo en la gestión del único caso a su cargo.
Mediante Disposición s/n de fecha 7 de octubre de 2014, el fiscal a cargo de la Carpeta N° 2447-2014, dispuso la elaboración de una pericia económica, financiera y contable, que le permita acreditar que los exfuncionarios investigados, efectivamente cometieron el delito de Lavado de Activos. Es así que, entre los años 2015 y 2016 solicitó hasta en cinco oportunidades (27 de febrero, 26 de marzo y 7 de diciembre de 2015; y 15 de julio y 4 de agosto de 2016), la designación de una terna de peritos contables especializados que se encarguen de la referida tarea.
Al respecto, debemos señalar que con fecha 24 de noviembre de 2016, la Gerencia General del Ministerio Público autorizó el servicio pericial solicitado por Sergio Lucio Zapata Orozco por el monto de s/ 13 mil 330.00 para cada perito. Sin embargo, la entonces presidenta de la Junta de Fiscales Superiores de Lambayeque, Giovanna del Rio Carreño, solicitó al Fiscal de la Nación que la transferencia aprobada recién se efectúe en enero de 2017, lo que - refiere Zapata Orozco - motivó que en febrero de 2017, se tenga que reiniciar el trámite para la realización de dicha pericia.
Finalmente, las labores de los peritos recién comenzaron el 7 de noviembre de 2017 (un año después de autorizado su financiamiento por parte del Ministerio Público), debiendo concluir, según Zapata Orozco, el 12 de marzo de 2018, lo que, pese a sus requerimientos, recién ocurrió el 24 de mayo de 2019, fecha en que se recibió la pericia contable en soporte DVD y mediante Disposición N° 347, de fecha 03 de junio de 2019, se dispuso su comunicación a los investigados por el delito de lavado de activos.
¿Mentiras o simples omisiones?
Lo que el fiscal Zapata Orozco no menciona en su informe es que él mismo prorrogó el plazo de entrega de la pericia contable, cuando solicitó que la contratación de los peritos se amplíe para una “segunda etapa” de culminación del informe final pericial de la investigación seguida en la Carpeta Fiscal N° 2447-2014, otorgando un plazo adicional de noventa días, lo que quedó consignado en los Términos de Referencia adjuntos al Oficio N° 2447-2014-MP-3°FPPC-CH-SLZO, de 18 de abril de 2018, documento que el fiscal dirigió a Jorge Luis Granados Santamaría; Gerente Administrativo del Distrito Fiscal de Lambayeque, quien posteriormente autorizó las Órdenes de Servicios 345, 346 y 347, con fecha 20 de junio de 2018, por lo que el plazo de entrega de las pericias, considerando el plazo de 90 días, no venció el 12 de marzo de 2018, sino que, a la propia solicitud de Zapata Orozco, debió producirse el 18 de septiembre de ese año.
El otro “olvido” del fiscal provincial Zapata Orozco es que el personal pericial presentó en físico los resultados de la pericia el 13 de diciembre de 2018 (fechadas 30 de noviembre de 2018) y no el 24 de mayo de 2019 como asegura en su informe. Lo que sucede es que él mismo no otorgó la conformidad por cuanto no contaban con las especificaciones técnicas exigidas en los requerimientos técnicos mínimos, argumento con el que la fiscal adjunta superior Liliana Delgado Martínez, desestimó este alegato como válido para el incumplimiento de plazos.
Se queja por falta de personal
Un segundo aspecto por el que según Zapata Orozco, no pudo cumplir oportunamente con presentar el Requerimiento Acusatorio en el caso “Limpios de la Corrupción” es que progresivamente la Junta de Fiscales Superiores de Lambayeque le fue quitando el personal que originalmente estuvo abocado a exclusividad a este emblemático caso.
En su informe del 9 de mayo del 2022, el fiscal sancionado, señala que el equipo de fiscales destacados a la Carpeta Fiscal N° 2447-2014, inicialmente estuvo integrado por cuatro fiscales provinciales penales: Sergio Lucio Zapata Orozco, Pamela Ysabel Elías Bravo, Isabel del Carmen Valdiviezo Ludeña y José Félix Tejada Ramos, y cinco fiscales adjuntos provinciales.
Remarca el fiscal Zapata Orozco que al año 2017, se redujo el personal fiscal a dos fiscales provinciales y cuatro fiscales adjuntos provinciales, y a partir de 2019 se retornó a la fiscal provincial Pamela Elías Bravo y a los fiscales adjuntos Luisita Ruíz Chapoñan, Elí Pérez Díaz y Jhonny Raúl Sotero Zeta a su plaza de origen, quedando desde el año 2020 solo Zapata Orozco y el fiscal adjunto Eliú Arisméndiz Amaya a cargo del caso.
Ante ello, el Órgano Desconcentrado de Control Interno (ODCI) respondió que el fiscal sancionado no solo ha vulnerado el plazo legal, sino que además ha vulnerado el plazo razonable, siendo que las audiencias en las que ha participado el fiscal Zapata Orozco han sido esporádicas ,habiendo contado con fiscales y apoyo logístico, por lo que, ha incurrido en negligencia en el cumplimiento de sus funciones, habiendo tenido el tiempo suficiente para analizar la pericia de lavado de activos y presentar el correspondiente requerimiento acusatorio o de sobreseimiento, recordándole la serie de exhortaciones efectuadas por los distintos presidentes de la Junta de Fiscales Superiores de Lambayeque para su cumplimiento.
Colaboradores Eficaces
Según el fiscal Zapata Orozco, al 23 de marzo de 2022, se han generado 13 procesos de colaboración eficaz, de los cuales, a pesar de los casi ocho años de tiempo transcurrido, solo cuatro cuentan con sentencia condenatoria confirmada: el CE-10-2015, CE-15-2015, CE-16-2015 y CE-17-2015, los cuales serían empresarios que decidieron reconocer los delitos que cometieron.
Otros nueve, la mayoría presumiblemente exfuncionarios, solo alcanzaron el status de “aspirantes” (condición inexistente en la actual normativa penal): el CE-09-2014, CE-22-2014, CE-25-2014, CE-48-2014, CE-70-2014, CE-11-2015, CE-05-2016, CE-77-2016 y CE-78-2016.
A todos ellos, el Poder Judicial les ha denegado el Acuerdo de Colaboración Eficaz solicitado, ya sea por el pretendido excesivo beneficio premial o por la falta de precisiones y presentación de elementos de convicción, con excepción del CE-09-2014 (próximo a cumplir ocho años de aspirante) de quien se ha presentado el Acta de Acuerdos y Beneficios y Colaboración al Décimo Juzgado de Investigación Preparatoria Especializada en Delitos de Corrupción de Funcionarios, sin que hasta le fecha, que se tenga conocimiento, se haya aprobado o desestimado el referido acuerdo. Un aspecto que llama poderosamente la atención es que, en el caso del CE-22-2014 y el CE-05-2016, se trataría de la misma persona, ya que, en el informe del fiscal Zapata Orozco, se les consigna en forma conjunta como si fuesen uno solo.
Por otro lado, son cinco los imputados que se encuentran prófugos de la justicia: Fernando Fernández Bravo (sentenciado), Mercedes Janina Ramos Suyón (sentenciada), Arsenio Carranza Díaz (sentenciado), Rubén Stalin Rafael Campos (prisión preventiva) y Teresa Yolanda Benavides Campos (reo contumaz).
Sentencias condenatorias
En una próxima edición estaremos analizando cómo es que de tener veinte investigados, el caso pasó a tener más de 150 imputados, lo que ha vuelto sumamente complejo el caso; así como los procesos desacumulados y cuántos de ellos han alcanzado alguna sentencia condenatoria.
Lo cierto es que después de casi ocho años a exclusividad en el caso, la productividad del fiscal Zapata Orozco es sumamente pobre como lo reconoce el ODCI cuando emitió la resolución sancionadora. Una auditoria permitiría establecer si la gestión de la Carpeta Fiscal N° 2447-2014 ha sido la más adecuada y ha estado ajustada a la normatividad penal y procesal vigente.
Deja tu Comentario