El 30 de diciembre del 2020, el Congreso de la República aprobó el texto sustitutorio de la Ley que Protege de la Usura a los Consumidores de los Servicios Financieros, mediante la cual se modifican tres leyes: la Ley 28587 - Ley Complementaria a la ley de Protección al Consumidor en Materia de Servicios Financieros, el Decreto Ley 26123 - Ley Orgánica del Banco Central de Reserva del Perú, y la Ley 26702 - Ley General del Sistema Financiero y del Sistema de Seguros y Orgánica de la Superintendencia de Banca, Seguros y AFP.
La autógrafa fue observada por el Poder Ejecutivo y actualmente se encuentra en manos de la Comisión de Defensa del Consumidor y Organismos Reguladores de los Servicios Públicos, que analizan la observación del gobierno.
Objetivo de la ley
En resumen, la autógrafa propone tres cosas: regular las tasas de interés en el sistema financiero, estableciendo topes máximos; penalizar como delito de usura el cobro de tasas de interés que excedan el límite máximo establecido por el Banco Central de Reserva; y prohibir el cobro de penalidades, comisiones y gastos en caso de incumplimiento o atraso en el pago del crédito.
La autógrafa de ley también señala que los usuarios tendrán la potestad de elegir si pagan o no por el seguro de desgravamen y la membresía.
Además, dispone eliminar el pago de comisiones que suelen cobrar los bancos por el retiro de dinero desde un cajero o ventanilla, ubicado en una localidad distinta a donde se abrió la cuenta.
Inconstitucional
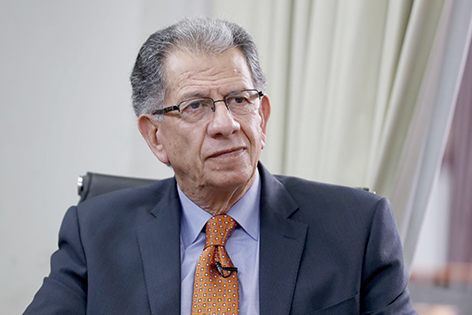
Al respecto, el expresidente del Tribunal Constitucional, Óscar Urviola Hani, advirtió que la ley contiene flagrantes violaciones constitucionales, en la forma y en el fondo, pues se aparta del artículo 58 de la Constitución, que coloca al Estado en un rol de orientador dentro de la economía social de mercado, disponiendo que la iniciativa privada sea libre.
Además, atenta contra el derecho a la libertad de contratación, reconocida en el artículo 2 inciso 14 de la Constitución, a través de la cual se señala que toda persona tiene derecho a “contratar con fines lícitos, siempre que no se contravengan leyes de orden público".
Asimismo, vulnera el artículo 62 de la Constitución, referido a que la libertad de contratar garantiza que las partes pueden pactar válidamente, según las normas vigentes al tiempo del contrato, ya que los términos contractuales no pueden ser modificados por leyes u otras disposiciones de cualquier clase.
Además, atenta también contra el derecho a la libertad de empresa, la libre competencia y el principio de seguridad jurídica, consagrados en los artículos 59, 61 y 2, inciso 24, de la Constitución, respectivamente.
"(Esta ley) le impone al BCR la obligación de fijar topes máximos a los precios del crédito, convirtiendo la norma de excepción, actualmente vigente, en norma general, produciendo un evidente acto de menoscabo de sus competencias, puesto que el Congreso estaría ejerciendo de manera indebida la competencia que la Constitución le ha asignado como órgano constitucional autónomo y especializado en materia monetaria, crediticia y financiera", destacó Urviola Hani.
Afectación económica
Por su parte, el ministro de Economía y Finanzas, Waldo Mendoza, ha señalado que la promulgación de esta ley generará que sea menos atractivo para los bancos otorgar créditos, dado que las tasas de interés son más bajas. Es decir – explicó – se formarán colas con personas y empresas que quieran acceder a créditos, pero habrá pocas instituciones financieras dispuestas a prestar dinero.
Advirtió que las entidades financieras aplicarán el llamado racionamiento crediticio, que significa básicamente el elegir a quién prestarle. Quienes podrán aplicar a estos préstamos serán las personas con recursos económicos y grandes empresas, toda vez que son los que tienen menos riesgo crediticio. El resto se vería obligado a recurrir al sector informal, donde las tasas son “usureras”.
Deja tu Comentario