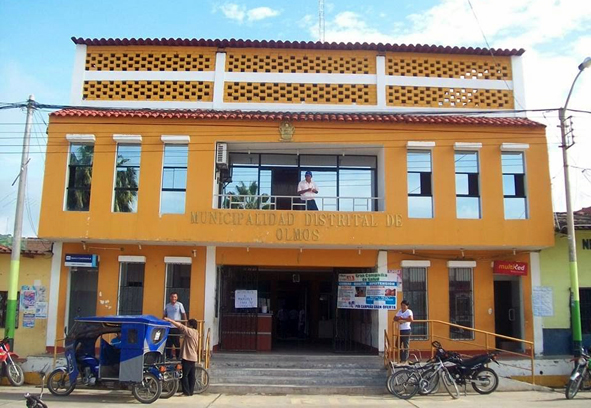
Tres años después de presentada la denuncia por parte de la Procuraduría de la municipalidad de Olmos por el caso “Alcabala” del proyecto de irrigación en ese distrito, el Poder Judicial rechazó el pedido de sobreseimiento presentado por la Fiscalía Especializada en Delitos de Corrupción de Funcionarios, debido a que esta no agotó los procedimientos que permitan determinar que, en efecto, no había indicios suficientes para continuar con la investigación y desistirse de la posibilidad de acusar a los involucrados. Uno de ellos es el exalcalde Willy Serrato Puse, quien busca retornar al sillón edil.
Con Resolución N° 20, del Expediente N° 02742-2016-0-1708-JR-PE-01, la juez Flor Mendoza Cueva, del Juzgado de Investigación Preparatoria del Módulo de Justicia de Motupe, notificada el 23 de abril pasado, declaró improcedente el pedido de sobreseimiento solicitado por el Ministerio Público en el caso “Alcabala” del Proyecto de Irrigación Olmos.
La pretensión de la fiscal Ana Zegarra Azula, de la Fiscalía Especializada en Delitos de Corrupción de Funcionarios de Lambayeque, fue sobreseer la investigación a favor de Leticia Cobian Saldaña, Julio Ikeda Matsukawa, Juan Salinas Ampuero, Juan Mendoza del Solar, Octavio Paredes Rosales, Fernando Devoto Acha, Tito Pique Romero, Javier Landázuri Barclay, Roberto Falcone Montalva, Luis Falcone Ríos, Berlu Apaza Bedoya, Eleuberto Martonelli y Juan Andrés Masano Soto como presuntos cómplices del delito de colusión agravada y Willy Serrato Puse, como supuesto autor del referido ilícito.
Asimismo, a favor de Serrato Puse, como autor, a sus ex funcionarios Segundo Mendoza Dávila, Kovak Mendoza Yep y Edil More Chumán, y a los exregidores Gustavo Soplopuco Ruiz, Lizando Mío Pupuche, Luz Benites Soplopuco y Luis Barandiarán Gonzaga como cómplices del presunto delito de cohecho pasivo propio, en tanto a los mencionados en el párrafo precedente como supuestos autores del delito de cohecho activo genérico en agravio de la Municipalidad Distrital de Olmos y la Procuraduría Especializada en Delitos de Corrupción de Funcionarios.
LA DENUNCIA
El caso se inició por la denuncia presentada por el ex Procurador Público de la municipalidad de Olmos, Hugo Lamadrid Ibáñez, por el presunto cobro irregular por el concepto de alcabala por parte de la comuna a las empresas adquirientes de las tierras subastadas en el Proyecto de Irrigación Olmos, así como por la presumible ilegalidad del crédito que estas habían otorgado al municipio como pago adelantado del impuesto predial.
La denuncia fue acogida por la Fiscalía Especializada en Delitos de Corrupción de Funcionarios de Lambayeque, que con la Disposición N° 1, del 27 de marzo del 2015, inició las diligencias preliminares sin consignar los tipos penales objeto de la investigación, rectificándose con la Disposición N° 2 y declarando el caso complejo con una siguiente disposición, en la que se estableció como presuntos delitos: malversación de fondos, asociación ilícita, colusión desleal, cohecho pasivo propio y cohecho activo genérico.
Tiempo después, la fiscalía emitió la Disposición N° 4 en la que resuelve no formalizar la investigación, decisión impugnada por el procurador municipal, llegando hasta la Primera Fiscalía Superior Penal de Apelaciones de Lambayeque, que el 9 de febrero del 2016 confirmó el archivamiento respecto de los delitos de malversación de fondos y asociación ilícita para delinquir, pero revocó la decisión de Zegarra Azula en lo referido a colusión, cohecho pasivo propio y cohecho activo genérico.
Ante la corrección señalada por el superior jerárquico, la Fiscalía Especializada en Delitos de Corrupción de Funcionarios emitió la Disposición N° 6, formalizando y continuando la investigación preparatoria contra los involucrados, por haber incurrido en supuestos ilícitos en agravio de la comuna de Olmos.
En dicha disposición la fiscal declaró el caso complejo y fijó un plazo de ocho meses para el desarrollo de sus diligencias, entre ellas la realización de una pericia contable, la búsqueda de información referida al Proyecto Olmos, recabar información del Tribunal Fiscal y otras más.
Tiempo después, el 9 de noviembre del 2016, Zegarra Azula formuló el requerimiento de sobreseimiento.
ARGUMENTOS DE LA FISCAL
Cuando la fiscal presentó el pedido al Poder Judicial sustentó, por ejemplo, que respecto al delito de colusión no se había determinado “la existencia de indicios que lleven a determinar que ha existido un acuerdo colusorio”, por lo que las conductas denunciadas devenían en atípicas.
“De los actuados se ha advertido que no se ha definido claramente cuánto es el monto real a pagar por el impuesto de alcabala, en consecuencia es materialmente imposible determinar la existencia de un peligro real”, señaló Zegarra Azula.
En relación al delito de cohecho pasivo propio, la fiscal indicó que para configuración de este importan solicitudes o aceptación directa o indirecta de donativos, promesas o cualquier otra ventaja o beneficio por parte del agente, que siempre será un funcionario o servidor, dentro de la administración estatal. Sin embargo – a su criterio – en este caso no se encontraron elementos de convicción que permitiesen razonablemente establecer que hayan realizado alguno o algunos de los verbos rectores detallados, cometidos por los funcionarios de la municipalidad de Olmos, “por lo que al carecer de este importante elemento configurativo del tipo penal, la conducta denunciada e investigada deviene en atípica”, argumentó al juzgado.
Similar criterio aplicó respecto al delito de cohecho activo genérico, que se habría configurado si los terceros, en este caso los empresarios adquirientes de las tierras del Proyecto Olmos, hubieran ofrecido u otorgado directa o indirectamente donativos o beneficios a los funcionarios de la comuna.
La fiscal anotó en la audiencia donde sustentó su requerimiento que “existen más de 100 elementos de convicción que han sido ofrecidos, los cuales sustentan la posición por parte del Ministerio Público y más allá de las denuncias, no se ha obtenido en la investigación formalizada todos los elementos que configuren los delitos denunciados, y que determinen que los investigados resulten responsables de los delitos en agravio de la Municipalidad Distrital de Olmos”.
ANÁLISIS DE LA JUEZ
En su resolución, la juez Mendoza Cueva refiere que la representante del Ministerio Público solicitó el sobreseimiento de la causa argumentando que el hecho no es típico, al no haberse acreditado el acuerdo colusorio y el perjuicio patrimonial en agravio del Estado, aunado a que no obran elementos de convicción que lo corrobore.
Sin embargo - indica la magistrada – “para arribar a tal conclusión se debe agotar todas las investigaciones de manera diligente y con el uso de los apremios que la ley facultad”.
En ese sentido, el Juzgado de Investigación Preparatoria de Motupe advierte que en la formalización de la investigación preparatoria no se determinó de manera concreta las conductas a cada uno de los investigados ateniendo al verbo rector de colusión, solo se hace referencia a la colusión desleal, así como al cohecho, máxime si se señaló autores y cómplices, evidenciando aparente contradicción, indicando que sería durante la investigación preparatoria que se definiría, pero tal aspecto medular no ha sido desarrollado.
“Tampoco advertimos que se haya efectuado en atención al tipo penal, actos de investigación para determinar si los funcionarios públicos comprendidos en el requerimiento de investigación han actuado dentro de sus funciones sin otros aliciente que el deber y sus funciones asignadas de acuerdo a sus cargos y la legislación vigente para garantizar y cautelar los intereses de la administración pública, evitando establecer facilidades a terceros o condiciones desfavorables al Estado”, indica la resolución, donde además se precisa que la investigación fiscal no estableció que haya existido información adecuada para que el Concejo Distrital de Olmos arribe al Acuerdo N° 068-2012, por el cual aceptó el crédito de las empresas adquirientes de las tierras del proyecto de irrigación a cargo del impuesto predial o si era necesaria aprobar dicho préstamos.
“Tampoco se observa una pericia oficial del órgano persecutor respecto al monto del impuesto de alcabala que fue determinado por la municipalidad y si este se habría llevado a cabo en atención a lo que establece el Artículo N° 24 de la Ley de Tributación Municipal”.
Se cuestiona además que la fiscalía no haya agotado todos los medios que la ley faculta para llevar a cabo actos de investigación dispuestos por ella misma en su disposición de formalización y continuación de la etapa preparatoria. En ese ámbito encaja la inexistencia de la pericia contable. Es decir; Zegarra Azula presentó el sobreseimiento sin antes haber cumplido los procedimientos que dispuso como parte de las pesquisas.
“Por todas estas consideraciones, señala este despacho que para arribar a una acusación o sobreseimiento, es sobre la base de una investigación eficiente, empero en el caso que nos ocupa, atendiendo a que la imputación supone la atribución de un punible, y que tal presupuesto debe ser escrupulosamente verificado por el órgano jurisdiccional, que ejerciendo la facultad de control debe exigir que la labor del fiscal sea cabal, que la presentación de los cargos sea puntual y exhaustiva, que no permita desarrollar juicio razonables, no resultando suficiente la simple enunciación de los supuestos de hecho contenidos en las normas penales, estos deben tener su correlativo fáctico, concreto, debidamente diferenciado y limitado respecto de cada uno de los investigados, tanto más cuando se trata de delitos de infracción de deber, donde las conductas están íntimamente vinculadas al cargo que desempeñan y la función que le es confiada”, indica la resolución.
La jueza resolvió además de declarar improcedente el sobreseimiento, elevar la investigación en discrepancia a la fiscalía superior penal para que proceda conforme a sus atribuciones.
+ NOTICIAS
Deja tu Comentario